Loanch Erfahrungen 2026: Mein Fazit nach einem Jahr
Ein Jahr Loanch – mit echtem Geld, echten Auszahlungen und echten Erfahrungen. Ich zeige, wie sich mein Portfolio entwickelt hat, welche Funktionen mir gefallen und was ich aktuell besonders interessant finde.
↗ Auto-Invest
◎ Cashback
Mein Fazit in 30 Sekunden: Loanch ist für mich nach einem Jahr insgesamt eine interessante P2P-Plattform und aktuell wieder besonders spannend. Meine Auszahlungen funktionieren, ich habe bereits mehr als 26.500 € zurück auf mein Bankkonto geholt und meine persönliche Rendite liegt bei rund 14,6 % p. a. Besonders interessant finde ich derzeit Tambadana mit 15,9 %, das Loyalty-Programm und die September-Cashback-Aktion. Die üblichen P2P-Risiken behalte ich dabei natürlich im Blick.
Meine Loanch Erfahrungen in Zahlen
Stand der folgenden Werte ist der 4. September 2026. Die Zahlen stammen aus meinem eigenen Konto und aus dem vollständigen Transaktionsexport.
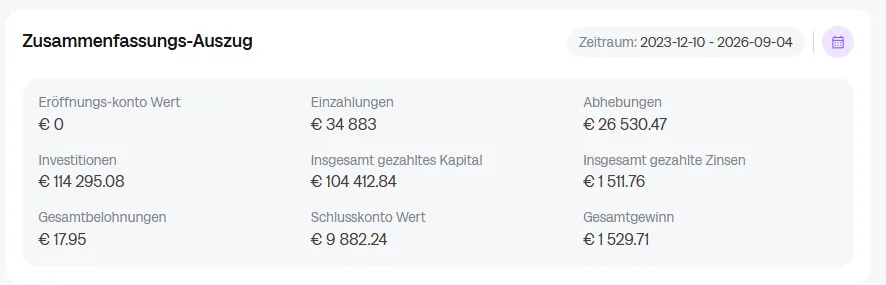
| Kennzahl | Mein Wert |
|---|---|
| Erste Einzahlung | 04.09.2025 |
| Einzahlungen insgesamt | 34.883,00 € |
| Auszahlungen netto | 26.530,47 € |
| Aktueller Kontowert | 9.882,24 € |
| Investiertes Gesamtvolumen inkl. Wiederanlagen | 114.295,08 € |
| Zurückgezahltes Kapital | 104.412,84 € |
| Erhaltene Kreditzinsen | 1.511,76 € |
| Bonuszahlungen | 17,95 € |
| Gesamtgewinn | 1.529,71 € |
| Persönliche Rendite | ca. 14,6 % p. a. |
Die persönliche Rendite von rund 14,6 % p. a. habe ich so berechnet, dass berücksichtigt wird, wann ich Geld ein- und ausgezahlt habe. Das ist bei meinem schwankenden Portfolio aussagekräftiger, als den Gewinn einfach durch die gesamten Einzahlungen zu teilen.
Besonders wichtig ist für mich die Auszahlungshistorie. Ich habe nicht nur eine Zahl im Dashboard stehen, sondern bereits 26.530,47 € netto tatsächlich wieder abgezogen. Normale Auszahlungen waren bei mir zuletzt üblicherweise nach etwa ein bis zwei Werktagen auf dem Konto.
Mein Start und wie sich mein Investment entwickelt hat
Ich bin am 4. September 2025 direkt mit 5.900 € gestartet und habe am 8. September weitere 14.100 € eingezahlt. Damit waren innerhalb weniger Tage 20.000 € auf der Plattform. Im Laufe des Jahres habe ich meine Position mehrfach angepasst, Kapital ausgezahlt und später wieder neu investiert.
Anfang 2026 gab es vorübergehend Einschränkungen rund um den damaligen Zahlungsdienstleister Quicko. In dieser Phase habe ich mein Investment etwas reduziert. Laut Loanch war die vollständige Plattformfunktionalität am 24. April 2026 wiederhergestellt. Für mich war vor allem positiv, dass ich die Entwicklung anschließend über mehrere Monate beobachten konnte und meine normalen Auszahlungen zuletzt wieder zuverlässig funktioniert haben.
September 2026: Ich habe wieder 9.882 € neues Kapital eingezahlt
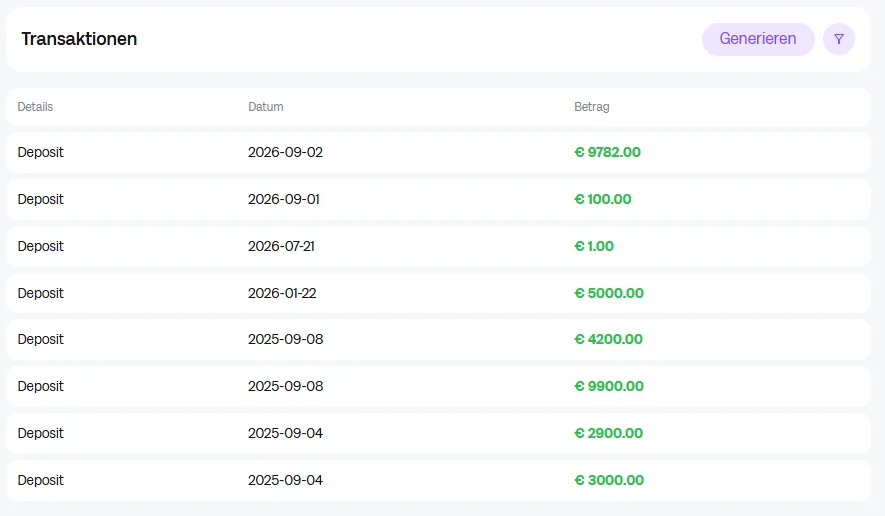
Für die aktuelle Early Bird Returns-Aktion habe ich Anfang September wieder aufgestockt: 100 € am 1. September und 9.782 € am 2. September. Zusammen sind das 9.882 € neues Kapital.
Der Cashback ist ein einmaliger Bonus und kein zusätzlicher Jahreszins. Ich betrachte ihn deshalb getrennt von der regulären Kreditverzinsung. So lässt sich der tatsächliche Vorteil der Aktion sauberer einschätzen.
Die aktuelle 3-%-Cashback-Aktion: Darauf kommt es wirklich an
Die Aktion läuft vom 1. bis 30. September 2026. Je früher investiert wird, desto höher ist der Cashback:
| Investitionszeitraum | Cashback |
|---|---|
| 1.–10. September 2026 | 3 % |
| 11.–20. September 2026 | 2 % |
| 21.–30. September 2026 | 1 % |
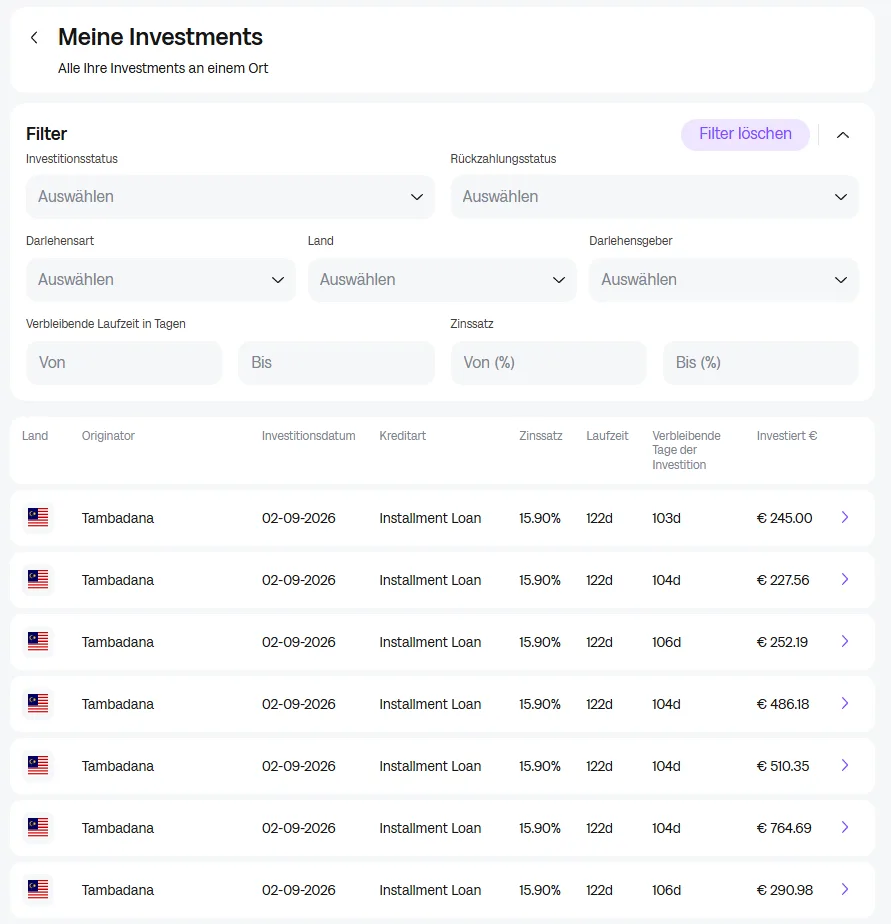
Die im Screenshot gezeigten Investments vom 2. September haben bei mir 15,9 % Zins und noch 103 bis 106 Tage Restlaufzeit. Damit lagen sie zu diesem Zeitpunkt klar über der 90-Tage-Grenze. Maßgeblich sind trotzdem immer die Bedingungen und die Restlaufzeit im Moment des Investments.
Aktuell 15,9 % bei Tambadana – und 11 % bei AhaPay
In meiner manuellen Kreditauswahl waren am 4. September 2026 mehrere Tambadana-Ratenkredite mit 15,9 % verfügbar. Gleichzeitig wurden mir AhaPay-Kredite mit 11 % angezeigt. Für mich persönlich ist Tambadana unter Renditegesichtspunkten aktuell deutlich interessanter.

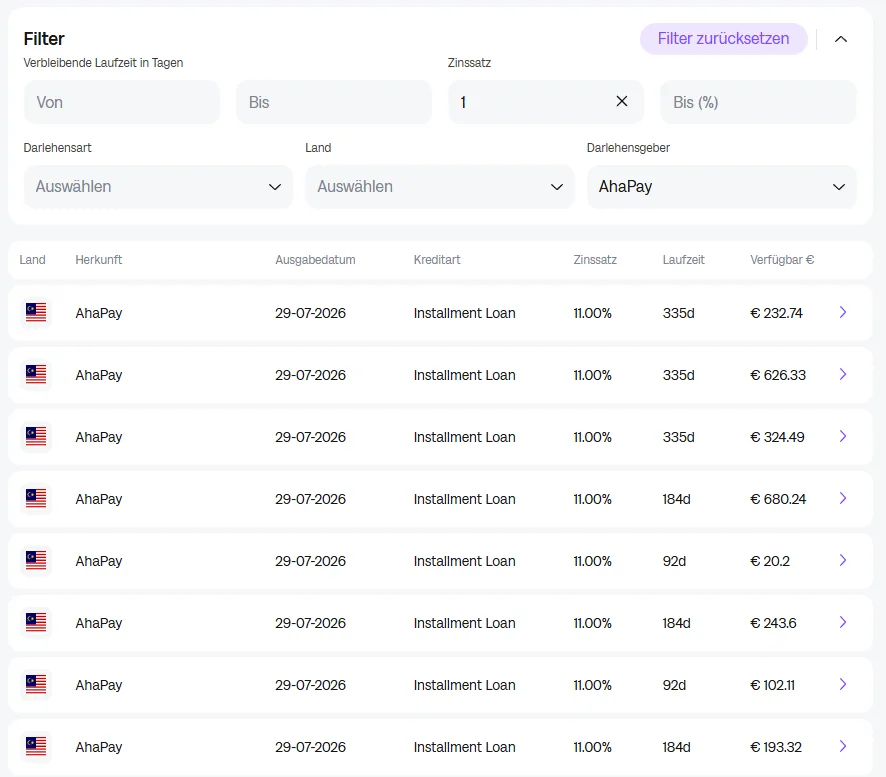
Die 15,9 % sind für mich attraktiv. Bei der Auswahl schaue ich trotzdem nicht nur auf den Zinssatz, sondern auch auf den Kreditgeber, die Laufzeit und die Größe meiner Gesamtposition. So bleibt die hohe Verzinsung ein interessanter Baustein und nicht das einzige Auswahlkriterium.
Loanch Loyalty-Programm: bis zu +1,5 Prozentpunkte
Seit Juli 2026 hat Loanch sechs Loyalty-Stufen. Der Zuschlag gilt für neue Investments und steigt mit dem Portfolio:
| Status | Portfolio | Zusatz |
|---|---|---|
| Iron | ab 3.000 € | +0,25 % |
| Bronze | ab 5.000 € | +0,50 % |
| Silver | ab 10.000 € | +0,75 % |
| Gold | ab 20.000 € | +1,00 % |
| Platinum | ab 50.000 € | +1,25 % |
| Diamond | ab 80.000 € | +1,50 % |
Bei einem Basiszins von 15,9 % wären damit theoretisch bis zu 17,4 % p. a. möglich. Mein aktueller Kontowert von 9.882,24 € liegt rein rechnerisch nur 117,76 € unter der 10.000-€-Schwelle für Silver. Entscheidend ist aber nicht nur ein kurzfristiger Kontostand: Für neue bzw. höhere Stufen gilt grundsätzlich eine 90-Tage-Qualifikationslogik.
Auto-Invest oder manuell?

Loanch bietet sowohl eigene Auto-Invest-Strategien als auch vorgefertigte Varianten. In meinem Konto wurden unter anderem „Go long“ mit 14,0 % und „Go short“ mit 13,6 % angezeigt.
Normalerweise finde ich Auto-Invest bequem. Während einer Aktion mit sehr konkreten Bedingungen investiere ich aber lieber manuell. Bei „Early Bird Returns“ muss der richtige Originator gewählt werden und die Restlaufzeit muss mindestens 90 Tage betragen. Eine kurze Strategie mit Laufzeiten bis 32 Tage kann diese Voraussetzung schon grundsätzlich nicht erfüllen.
Tambadana 2025: starke geprüfte Zahlen und deutliches Wachstum
Am 2. September 2026 veröffentlichte Loanch die geprüften Jahreszahlen von Wawasan Cojaya Sdn. Bhd., dem Unternehmen hinter Tambadana. Der Abschluss erhielt laut Loanch ein uneingeschränktes Prüfungsurteil.
| Kennzahl | 2024 | 2025 |
|---|---|---|
| Umsatz | RM 26,4 Mio. | RM 176,7 Mio. |
| Nettogewinn | RM 2,2 Mio. | RM 9,0 Mio. |
| Netto-Kreditforderungen | RM 22,0 Mio. | RM 106,9 Mio. |
| Bilanzsumme | RM 26,6 Mio. | RM 129,2 Mio. |
Die Entwicklung ist beeindruckend: Der Umsatz ist laut den veröffentlichten Zahlen etwa 6,7-mal so hoch wie 2024 und der Gewinn hat sich mehr als vervierfacht. Für mich ist besonders positiv, dass überhaupt ein geprüfter Abschluss mit uneingeschränktem Prüfungsurteil vorliegt. Künftig werde ich vor allem beobachten, wie sich Kreditbuch, Profitabilität und Wachstum weiterentwickeln.
Was ist Loanch eigentlich?
Loanch wird von PRZEMEK SAVJETOVANJE d.o.o. in Zagreb, Kroatien betrieben. Nach eigenen Angaben vermittelt die Plattform Forderungen aus Verbraucherkrediten von Loan Originators vor allem aus Süd- und Südostasien. Der Mindestanlagebetrag pro Kredit liegt laut FAQ bei 10 €, Anlegergebühren werden nach Angaben von Loanch nicht berechnet.
Wichtig ist die rechtliche Konstruktion: Anleger kaufen Forderungsrechte über Abtretungsvereinbarungen. Die aktuellen Loanch-Risikodokumente stellen ausdrücklich klar, dass diese Investments keine Bankeinlagen sind und weder unter eine Einlagensicherung noch grundsätzlich unter ein Anlegerentschädigungssystem fallen.
Buyback: hilfreich, aber keine Garantie
Loanch wirbt auf der aktuellen Website mit einem Buyback-Mechanismus, bei dem ein säumiger Kredit nach 30 Tagen vom jeweiligen Kreditgeber zurückgekauft werden soll. Für mich ist das ein nützlicher Mechanismus, aber kein Sicherheitsnetz wie bei einer Bank.
Entscheidend ist, ob der jeweilige Loan Originator im Ernstfall finanziell in der Lage ist, seine Rückkaufverpflichtung zu erfüllen. Genau darauf weisen auch die Loanch-Risikodokumente hin: Buyback beseitigt Kredit-, Gegenpartei-, Liquiditäts- oder Insolvenzrisiken nicht.
Zahlungsinfrastruktur: Quicko-Phase und Verifo
Am 21. Januar 2026 entzog die polnische Finanzaufsicht KNF Quicko die Lizenz. Loanch musste daraufhin seine Zahlungswege zeitweise anpassen und setzte vorübergehend Einzahlungen aus. Am 24. April meldete Loanch die vollständige Wiederherstellung der Funktionen. Seitdem liefen meine normalen Auszahlungen wieder ohne Auffälligkeiten.
Im August 2026 kündigte Loanch zusätzlich die Integration von Verifo als weiterem Zahlungsdienstleister an. Verifo soll unter anderem SEPA Instant unterstützen. Für mich ist daran besonders wichtig, dass die Zahlungsinfrastruktur breiter wird und die Abhängigkeit von einer einzelnen Lösung sinkt.
Cashback wurde bei der Sommeraktion tatsächlich ausgezahlt
Loanch meldete am 31. August 2026 den Abschluss der vorangegangenen Sommeraktion. Nach Angaben der Plattform wurden 39.821 € Cashback an 189 Anleger ausgezahlt; qualifizierende Investments hätten insgesamt 1,24 Mio. € betragen. Das ist eine Unternehmensangabe und kein unabhängiger Nachweis, zeigt aber zumindest, dass die vorherige Kampagne nach Darstellung von Loanch vollständig abgerechnet wurde.
Steuern: nicht automatisch abhaken
Im vorvertraglichen Informationsblatt weist Loanch darauf hin, dass die Plattform keine Steuerberatung erbringt und Steuern auf die Erträge nicht automatisch einbehält. Wer in Deutschland steuerpflichtig ist, sollte deshalb die steuerliche Behandlung der P2P-Zinsen und Bonuszahlungen selbst prüfen bzw. mit der Steuerberatung klären.
Was ich als Anleger im Blick behalte
1. Kreditnehmerrisiko
Der einzelne Kreditnehmer kann seine Verpflichtungen nicht erfüllen.
2. Loan-Originator- und Buyback-Risiko
Auch eine Rückkaufverpflichtung ist nur so stark wie das Unternehmen, das sie erfüllen muss.
3. Plattform- und Drittparteirisiko
Die Quicko-Phase hat gezeigt, dass Zahlungsdienstleister, Banken und technische Partner den laufenden Betrieb beeinflussen können.
4. Konzentrationsrisiko
Wenn fast nur Tambadana wegen der hohen Zinsen attraktiv wirkt, kann schnell ein Klumpenrisiko entstehen.
5. Liquiditätsrisiko
Ich behandle P2P-Kredite grundsätzlich nicht wie jederzeit verfügbares Tagesgeld. Ein vorzeitiger Ausstieg kann eingeschränkt, verzögert oder im ungünstigen Fall gar nicht möglich sein.
6. Länder-, Rechts- und Durchsetzungsrisiken
Die zugrunde liegenden Kredite liegen teilweise außerhalb der EU. Im Problemfall können Durchsetzung, Insolvenzverfahren und lokale Rechtsordnungen eine erhebliche Rolle spielen.
Meine Stärken und Punkte, die ich im Blick behalte
| Was mir gefällt | Was ich im Blick behalte |
|---|---|
| Persönliche Rendite ca. 14,6 % p. a. | Keine Einlagensicherung wie bei Bankguthaben |
| 1.529,71 € eigener Gewinn | Kredit- und Loan-Originator-Risiken |
| Über 26.500 € netto bereits ausgezahlt | Abhängigkeit von Zahlungsdienstleistern |
| Tambadana aktuell 15,9 % | Rendite und Risiko gemeinsam betrachten |
| Loyalty bis +1,5 Prozentpunkte | Für höhere Stufen ist mehr Kapital nötig |
| September-Aktion bis 3 % Cashback | Aktionsbedingungen genau beachten |
| Auto-Invest und manuelle Auswahl | Bonusaktionen lassen sich manuell gezielter steuern |
| Tambadana veröffentlicht geprüfte Zahlen | Weiteres Wachstum und Kreditbuch beobachten |
Mein Loanch Fazit nach einem Jahr
Unterm Strich fällt mein erstes Loanch-Jahr positiv und lehrreich aus. Ich bin mit einer größeren Position gestartet, habe mein Investment im Laufe des Jahres flexibel angepasst und baue mein Portfolio aktuell wieder stärker auf.
Finanziell kann ich mich bislang nicht beschweren: 1.529,71 € Gewinn, rund 14,6 % persönliche Rendite pro Jahr und bereits mehr als 26.500 € netto ausgezahlt. Das sind für mich deutlich aussagekräftigere Erfahrungswerte als eine rein theoretische Plattformbewertung.
Aktuell finde ich die Kombination aus 15,9 % Tambadana-Zinsen, dem Loyalty-Programm und der Early-Bird-Aktion sehr attraktiv. Genau deshalb habe ich Anfang September wieder 9.882 € eingezahlt.
Mein wichtigster Grundsatz bleibt: Die hohe Rendite ist attraktiv, gehört aber zu einem P2P-Investment mit entsprechenden Risiken. Deshalb nutze ich Loyalty und Cashback gern als Zusatz, achte aber weiterhin auf eine für mich passende Positionsgröße.
Loanch selbst ansehen
Wenn du dir die Plattform oder die laufende Cashback-Aktion ansehen möchtest, findest du hier die passenden Links.
* Affiliate-/Empfehlungslink. Bei einer Registrierung darüber kann P2P Hero eine Vergütung erhalten. Für dich entstehen dadurch grundsätzlich keine zusätzlichen Kosten. Bonusbedingungen können sich ändern.
Häufige Fragen zu Loanch
Wie hoch ist meine bisherige Rendite bei Loanch?
Meine persönliche Rendite liegt zum 4. September 2026 bei rund 14,61 % p. a.
Wie viel Gewinn habe ich bisher erzielt?
Mein Konto weist 1.511,76 € Kreditzinsen und 17,95 € Bonuszahlungen aus. Zusammen sind das 1.529,71 € Gesamtgewinn.
Wie lange dauern Auszahlungen?
Bei mir waren normale Auszahlungen zuletzt meist innerhalb von ein bis zwei Werktagen auf dem Bankkonto. Das ist meine persönliche Erfahrung und keine Garantie für zukünftige Auszahlungen.
Wie hoch sind die aktuellen Zinsen?
In meinem Konto waren am 4. September 2026 Tambadana-Kredite mit 15,9 % und AhaPay-Kredite mit 11 % verfügbar. Angebote können sich jederzeit ändern.
Wie ordne ich die Sicherheit bei Loanch ein?
Loanch ist eine P2P-Plattform und keine Bankeinlage. Die Investments sind nicht durch eine klassische Einlagensicherung geschützt. Für mich bedeutet das: attraktive Renditechancen, aber gleichzeitig eine Positionsgröße, mit der ich mich auch bei Schwankungen wohlfühle.
Kann ich Cashback und Loyalty kombinieren?
Der Loyalty-Zuschlag erhöht den Zinssatz qualifizierender neuer Investments, während Cashback eine separate Bonusaktion ist. Ob einzelne Programme gleichzeitig greifen, sollte immer anhand der jeweils aktuellen Bedingungen geprüft werden.
Quellen und weiterführende Informationen
- Loanch: Early Bird Returns – bis zu 3 % Cashback im September 2026
- Loanch: Loyalty-Programm – Upgrade Juli 2026
- Loanch: geprüfte Tambadana/Wawasan-Cojaya-Zahlen 2025
- Loanch: Ergebnisse der Sommer-Cashback-Aktion 2026
- Loanch: Verifo als zusätzlicher Zahlungsdienstleister
- Loanch: Quicko-Mitteilung vom Januar 2026
- Loanch: Wiederherstellung der Plattformfunktionen im April 2026
- Loanch FAQ
- Loanch: Terms and Conditions (Mai 2026)
- Loanch: Investor Risk Statement
- Loanch: Pre-contractual Information Sheet
- Loanch über meinen Empfehlungs-/Affiliate-Link öffnen*
Zuletzt aktualisiert am 26. September 2026



Keine Kommentare vorhanden