Indemo expériences après près de 2 ans et 8 000 euros
Pourquoi je me suis lancé chez Indemo
J'aime fondamentalement les investissements qui ont un lien réel avec des actifs tangibles. Et Indemo m'a alors particulièrement intéressé parce qu'on n'investit pas ici simplement dans un crédit à la consommation, mais dans des créances garanties par des biens immobiliers résidentiels. La plateforme concerne des prêts hypothécaires non performants espagnols (NPL), c'est-à-dire des prêts hypothécaires en souffrance qui sont achetés avec une décote et ensuite récupérés par arrangement, liquidation ou vente. C'est précisément ce modèle qui, pour moi, diffère nettement de nombreuses plateformes P2P classiques.
À cela s'est ajoutée la dimension du rendement. Des taux d'intérêt élevés seuls ne signifient pas grand-chose pour le P2P, comme chacun sait, mais chez Indemo, j'ai trouvé le profil risque-récompense intéressant dès le départ. La plateforme combine, de mon point de vue, trois choses qui se trouvent rarement en même temps sur le marché : un cadre réglementé, un lien réel avec l'immobilier et des rendements qui peuvent être nettement supérieurs à ceux de nombreuses plateformes standards. Le fait qu'Indemo travaille en outre régulièrement avec des promotions de cashback rend le tout encore plus attractif pour moi. Surtout lorsque l'on investit de toute façon, cela peut pousser le rendement effectif nettement à la hausse.
Ce qu'est Indemo en réalité
Pour moi, le classement est important en premier lieu : je ne décrirais pas Indemo comme du crowdfunding immobilier classique où l'on détient des participations dans des biens locatifs ou des projets de développement. Concrètement, j'investis ici dans des "notes", c'est-à-dire des titres de créance, qui sont liés aux flux de trésorerie provenant de la réalisation de prêts hypothécaires non performants. Ces prêts proviennent d'Espagne et sont garantis par des biens immobiliers résidentiels réels. La plateforme explique elle-même que les investisseurs participent aux retours sur investissement via des notes lorsque le bien immobilier est vendu, que le débiteur accepte une transaction ou qu'une autre issue de réalisation se produit.
Sur le plan réglementaire, c'est pour moi l'un des points forts. Indemo est une société d'investissement enregistrée en Lettonie, qui, selon le registre de la Latvijas Banka, détient une licence pour les services d'investissement et les services auxiliaires depuis le 15 novembre 2022. La plateforme, selon le rapport annuel 2023, a d'abord été lancée en mode test en juin 2023 et a été ouverte aux inscriptions à partir de septembre 2023. Les Notes sont enregistrées en tant que titres auprès de NASDAQ CSD, selon la page d'accueil.
Je trouve également la structure entourant la sécurité et la garde pertinente pour les investisseurs. Indemo fait référence au système de compensation des investisseurs letton, qui, selon la plateforme et la banque centrale, protège jusqu'à 20 000 euros si Indemo ne peut pas restituer les instruments financiers ou les fonds des clients. Dans le même temps, il est important de faire une distinction claire : ce n'est pas une protection contre les mauvaises performances des projets ou les pertes d'investissement, mais contre l'incapacité de la plateforme elle-même à restituer les actifs. Dans la FAQ, Indemo écrit également que les droits des investisseurs sur les notes subsisteraient en principe, même si Indemo cessait ses activités ; les règles de liquidation d'une société d'investissement s'appliqueraient alors. Les fonds d'investisseurs non investis sont, selon la FAQ, conservés sur un compte omnibus séparé.
Le seuil d'entrée est également bas. Le placement minimum par obligation est de 10 euros selon la FAQ, et Indemo ne prélève pas de frais de plateforme pour les dépôts, les investissements, la conservation et les retraits selon ses propres déclarations. Pour moi, cela facilite l'accès, surtout si l'on veut tester le modèle d'abord avec de petits montants.
Comment le modèle d'investissement fonctionne chez Indemo
Le cœur d'Indemo réside dans ce que l'on appelle les „Discounted Debts“. Pour simplifier, des prêts hypothécaires en difficulté sont acquis avec une décote, et les investisseurs investissent via des Notes dans ces cas précis axés sur la valorisation. Depuis novembre 2025, le principe "1 Note = 1 Debt" s'applique aux nouvelles structures, c'est-à-dire une Note par instrument de dette. Je trouve cela judicieux du point de vue de l'investisseur, car l'attribution devient plus claire et la sélection plus ciblée.
Ce qu'il faut comprendre, cependant, c'est que ce modèle ne génère pas un cash-flow mensuel constant comme beaucoup de prêts P2P classiques. Les retours arrivent lorsque le cas est conclu avec succès. Cela peut aller vite, mais cela peut aussi prendre du temps. Il est explicitement indiqué dans la FAQ que l'échéance indiquée n'est qu'une estimation et que la durée réelle peut se terminer beaucoup plus tôt ou beaucoup plus tard. Le cas R001 remboursé aujourd'hui le montre très bien : Indemo indique elle-même que le remboursement complet a pris environ 26 mois, dépassant ainsi légèrement l'horizon cible souvent mentionné de 24 mois, mais que le rendement a néanmoins été nettement supérieur au niveau cible.
C'est là le point central d'Indemo pour moi : des rendements élevés oui, mais un flux de trésorerie prévisible plutôt non. Le solde non investi peut être retiré à tout moment selon la FAQ, mais pour le capital investi, en pratique, cela ne peut se faire qu'après des remboursements ou peut-être à l'avenir via de nouvelles fonctions de liquidité. Fiscalement, Indemo retient en principe 5 % d'impôt à la source sur les intérêts pour les investisseurs privés de l'UE ou de l'EEE, selon la FAQ. Il faut également le savoir à l'avance, surtout si vous envisagez d'utiliser la plateforme sérieusement et davantage.
Mes expériences Indemo jusqu'à présent
Et maintenant, passons à la partie la plus importante pour moi : mon expérience réelle. Je suis actif sur Indemo depuis juin 2024. Mon capital initialement investi d'environ 8 000 euros est devenu un volume d'investissement cumulé de 10 140 euros grâce à des réinvestissements au fil du temps. Entre-temps, neuf projets dans lesquels j'avais investi ont été vendus ou remboursés. Mon rendement sur ces cas clôturés se situait entre 16 % et 65 %. Pour être honnête, je dois dire que le rendement le plus élevé provenait d'un montant minime de seulement 32 euros. C'est tout de même agréable, mais bien sûr, un cas aussi petit n'est pas aussi représentatif qu'un montant plus important.
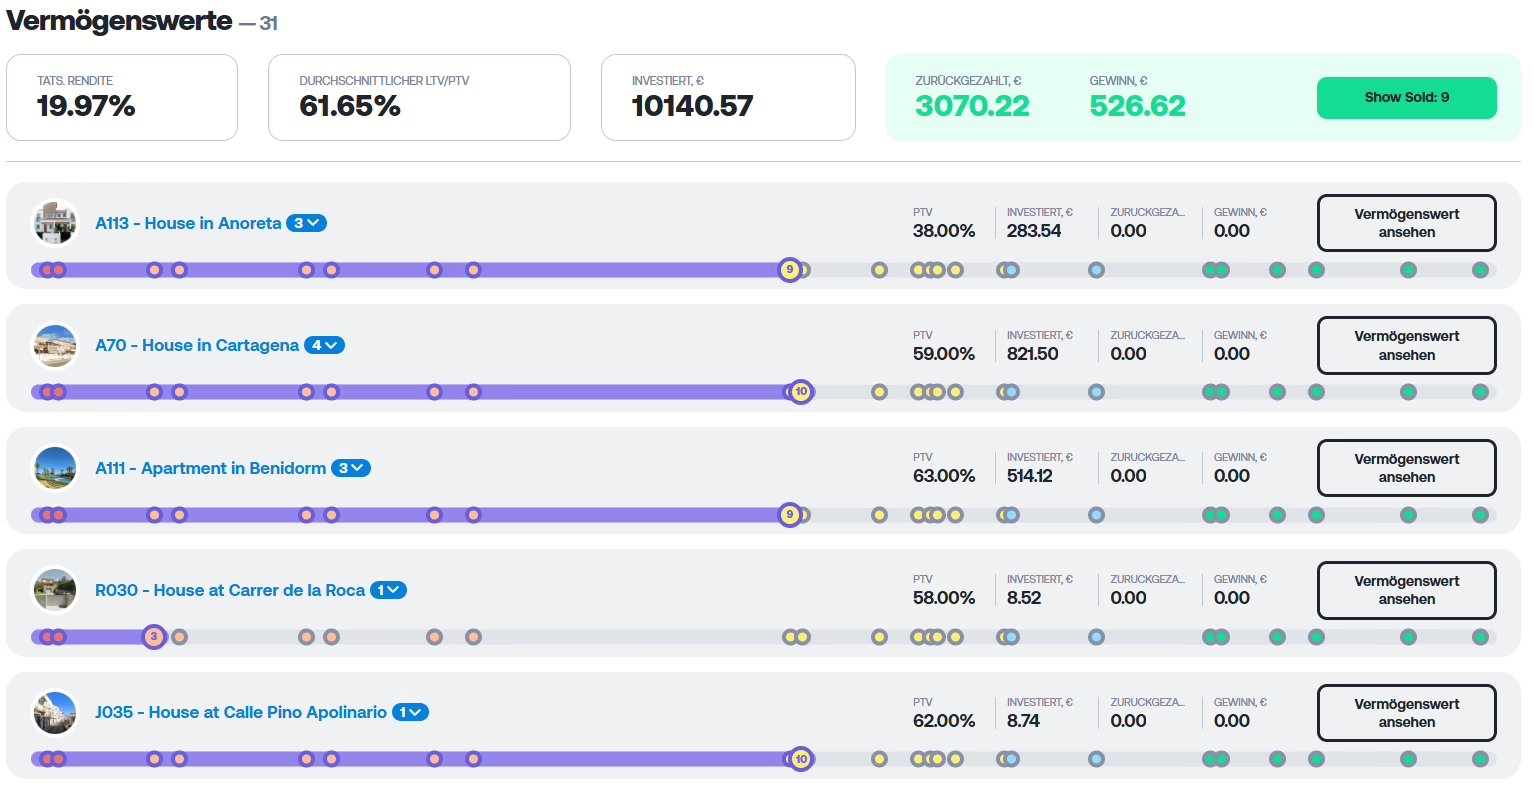
Sur l'ensemble de mon engagement Indemo, je suis actuellement à un rendement réel de 19,97 %. C'est déjà fort pour moi. Surtout si l'on considère que je n'y ai pas investi dans un produit à la mode, mais dans un modèle de créance plutôt spécial, adossé à l'immobilier. L'échéance R001 d'aujourd'hui s'y intègre bien : 408 euros investis, 572 euros récupérés. Ce sont justement des cas comme ceux-là qui me montrent pourquoi je me suis inscrit à l'origine.
Ce qui a également bien fonctionné pour moi : les retraits. J'ai effectué au total six retraits jusqu'à présent, et l'argent a été crédité sur mon compte en un à deux jours ouvrés à chaque fois. C'est un point important pour moi. En effet, des rendements élevés ne servent finalement pas à grand-chose si les fonds restent bloqués quelque part sur la plateforme. Avec Indemo, tout s'est bien passé dans mon cas.
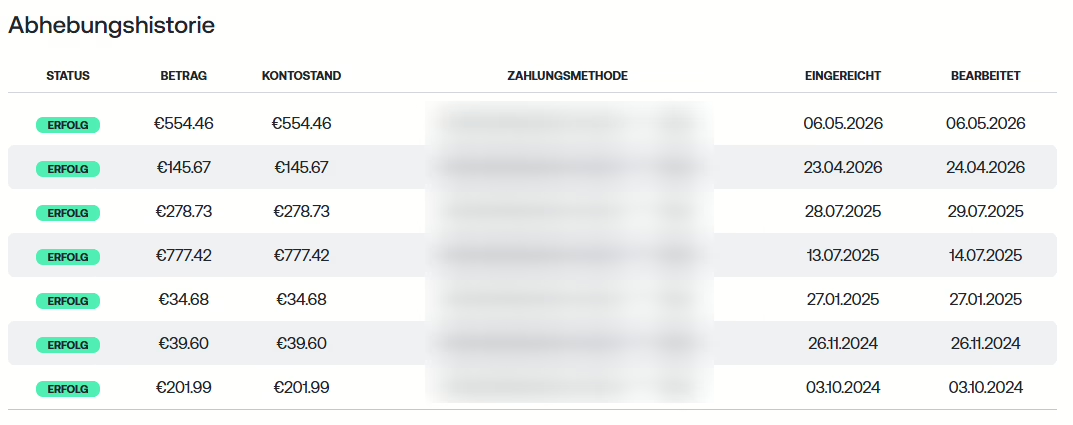
Simultanement, l'honnêteté implique également que je constate un manque de flux de trésorerie constants chez Indemo, que je connais sur d'autres plateformes. Ici, je ne reçois pas des flux constants de petits remboursements et d'intérêts, mais plutôt des remboursements irréguliers, bien que parfois très attrayants. C'est précisément la raison pour laquelle je retire actuellement tout ce qui revient, au lieu de réinvestir immédiatement. Non pas que je trouve la plateforme mauvaise, mais parce que ce modèle convient mieux à de l'argent auquel on peut vraiment renoncer plus longtemps.
Ce que je trouve particulièrement fort chez Indemo
Le premier grand avantage pour moi est clairement le potentiel de rendement. Indemo indique sur son site web pour les produits de dette à prix réduit un objectif actuel d'environ 15,1 pour cent par an dans le scénario modéré, tandis que la page d'accueil montre des valeurs de plateforme de 30,9 millions d'euros de capital investi, 3,7 millions d'euros de remboursements, plus de 20 700 investisseurs et un rendement annuel moyen de 21,6 pour cent selon la plateforme. De plus, la plateforme développe visiblement son historique de remboursement : avec le remboursement R001 d'aujourd'hui, Indemo totalise 19 remboursements de dette. Pour le R001 lui-même, la plateforme indique un rendement annuel pondéré de 21,10 pour cent et une fourchette de rendement individuelle d'un peu moins de 20 à un peu moins de 30 pour cent par an, en fonction du moment de l'entrée.
Le deuxième point concerne pour moi la transparence, du moins par rapport à de nombreuses autres plateformes de crédit à haut rendement. Indemo publie régulièrement des rapports de remboursement, des revues trimestrielles, des mises à jour sur les flux et, depuis peu, des analyses „ Derrière le flux “ expliquant ce qui se passe derrière les différentes étapes d'un processus juridique. Particulièrement pour un produit dont le rendement et la durée dépendent fortement du processus de recouvrement, ce n'est pas seulement du marketing pour moi, mais vraiment utile. Dans le cas du R001, Indemo avait déjà expliqué en avril 2026 que la vente aux enchères s'était bien déroulée, que les fonds avaient été versés au tribunal et que la distribution finale était en cours de préparation. Environ un mois plus tard, le remboursement a effectivement eu lieu. Ce sont précisément ces mises à jour anticipées que je trouve précieuses.
Un autre point positif pour moi est le développement de la plateforme elle-même. Le rapport annuel audité pour 2025 indique 16 384 clients enregistrés à la fin de l'année, 24,9 millions d'euros d'investissements cumulés, 22,8 millions d'euros d'actifs sous administration et 111 nouvelles opportunités d'investissement en 2025. Parallèlement, 10 remboursements de dettes actualisées ont été déclarés en 2025. Financièrement, 2025 était encore une année de croissance avec un chiffre d'affaires de 1 019 364 euros et une perte nette de 691 063 euros, mais le rapport mentionne déjà un bénéfice de 16 329 euros pour les deux premiers mois de 2026. Pour moi, ce n'est pas un blanc-seing, mais c'est un point de due diligence tout à fait pertinent : la plateforme ne se développe pas seulement sur le site web, mais on voit une réelle évolution dans le rapport audité.
Dass Indemo en plus mène régulièrement des campagnes de cashback rend l'ensemble du package encore plus attrayant à mon avis. En avril 2026, par exemple, une saison avec jusqu'à 5 % de cashback était en cours, et début mai, la prochaine campagne de 5 % était déjà annoncée. Ceux qui veulent investir de toute façon peuvent bien sûr augmenter leur rendement net grâce à cela.
Où se situent mes faiblesses
La plus grande faiblesse, pour moi, c'est clairement la liquidité. Et je dis cela même si mon rendement est jusqu'à présent très bon. Indemo n'est pas fait pour de l'argent dont on pourrait avoir besoin à court terme. La plateforme elle-même indique que l'échéance n'est qu'une estimation et que le remboursement effectif peut aussi avoir lieu bien plus tard. C'est exactement ce que ressent l'investisseur. Il faut être mentalement préparé à ce que certains dossiers puissent sembler stagnants pendant longtemps, même si des travaux juridiques ou opérationnels sont en cours en arrière-plan.
C'est précisément pour cela que la feuille de route pour 2026 est si importante pour moi. En février, Indemo a annoncé travailler sur une véritable offensive de liquidité : une réévaluation dynamique du portefeuille, un marché secondaire comme projet principal pour le T3 2026 et une fonction "early exit trade-in" qui, selon la feuille de route, était prévue pour le T2 2026. Tout cela semble logique, mais le facteur décisif pour moi aujourd'hui est le suivant : ce n'est qu'une annonce, pas l'état actuel des choses. Tant que ces fonctionnalités ne seront pas réellement opérationnelles et testées, Indemo restera avant tout, pour moi, un investissement pour du capital patient.
On voit aussi un aperçu des avis d'utilisateurs en dehors de la plateforme que je ne suis pas le seul à partager cette opinion. Sur Trustpilot, Indemo était à 3,8 sur 5 points début mai 2026, basé sur 181 avis. Les avis font souvent l'éloge de la transparence, de la clarté et de l'idée de produit intéressante. Parallèlement, la même critique revient sans cesse et que je peux tout à fait comprendre de ma propre expérience : un engagement de capital long, des rendements difficiles à prévoir et le fait que, en cas de doute, on ne touche pas à l'argent pendant plusieurs années.
Les analyses de plateformes externes partagent également ce point de vue. P2P Empire décrit Indemo comme un produit de niche intéressant avec un potentiel de rendement élevé, mais cite le manque de liquidité, le historique encore limité et la dépendance opérationnelle à un prestataire central comme les principales faiblesses. Je trouve cette évaluation plutôt juste. Par conséquent, je ne considère pas Indemo comme un élément central de mon flux de trésorerie prévisible, mais plutôt comme un ajout spécialisé à haut rendement.
Mon bilan sur Indemo
Mon bilan personnel reste donc positif malgré toutes les limitations. Je trouve Indemo toujours très attrayant. Pas parce que c'est la plateforme la plus confortable, ni parce qu'on y reçoit des retours régulièrement et de manière stable chaque mois. Mais parce que la plateforme offre quelque chose de vraiment unique sur le marché du P2P : des investissements réglementés, adossés à des biens immobiliers, avec une perspective de rendement que je ne vois pas souvent sous cette forme ailleurs.
Indemo me convient donc avant tout lorsque j'ai du capital dont je peux me passer à long terme. Ceux qui recherchent un flux de trésorerie constant ne trouveront probablement pas leur compte ici. En revanche, pour ceux qui ont de la patience et sont prêts à attendre des sorties individuelles, Indemo peut, selon moi, constituer un complément très intéressant. Mes propres chiffres plaident clairement en ce sens jusqu'à présent : près de deux ans d'expérience, plus de 10 000 euros investis au total, neuf dossiers clôturés, près de 20 % de rendement total réel et des versements qui fonctionnent. Au final, c'est un résultat assez solide pour moi.
Je garderai personnellement Indemo à l'œil pour cette raison. Pour le moment, j'ai tendance à retirer les rendements plutôt que de tout réinvestir aveuglément. Mais si le marché secondaire annoncé est enfin lancé avec succès et que la liquidité s'améliore vraiment, alors la plateforme pourrait devenir beaucoup plus intéressante pour moi.
Remarque
Cet article reflète exclusivement mon expérience et mon évaluation personnelles et ne constitue en aucun cas un conseil en investissement, une recommandation d'achat ou une incitation à investir. Les investissements dans des plateformes P2P, des notes, des créances immobilières et d'autres instruments financiers comportent des risques et peuvent entraîner des retards, des défaillances ou la perte partielle ou totale du capital investi. Toute décision d'investissement ne devrait être prise qu'après une recherche personnelle et en tenant compte de la situation financière personnelle.
Dernière mise à jour le 6 mai 2026



aucun commentaire trouvé