Debitum Investments & LFDF : expériences et le rapport 2026

Les investissements P2P sont devenus beaucoup plus diversifiés ces dernières années. Alors qu'autrefois l'accent était principalement mis sur les prêts à la consommation classiques, les prêts aux entreprises à court terme ou les projets immobiliers, il existe désormais de plus en plus de fournisseurs spécialisés et de prêteurs disposant de véritables actifs tangibles en arrière-plan.
Un exemple particulièrement intéressant en est Debitum Investments avec le partenaire forestier letton LFDF, donc Fonds de développement forestier letton. Le fournisseur finance des terres boisées et forestières en Lettonie via Debitum Investments. À première vue, cela semble presque inhabituel : des investissements P2P dans des terres forestières ? Pourtant, c'est précisément cette approche qui rend le sujet si intéressant pour moi.
J'ai moi-même réinvesti chez Debitum et actuellement d'autres 3 000 Euros en place. J'ai également profité de la promotion de cashback en cours. Pour moi, c'est un ajout intéressant au portefeuille P2P, mais avec une mise en garde claire : des taux d'intérêt et un cashback élevés peuvent sembler attrayants, mais un tel investissement n'est évidemment pas sans risque.
Dans cet article, je souhaite présenter en détail Debitum Investments, LFDF, le fonds forestier letton, les chiffres actuels, la campagne de cashback et mon évaluation personnelle.
Qu'est-ce que Debitum Investments ?
Debitum Investments est une plateforme d'investissement européenne originaire de Lettonie, qui offre aux investisseurs l'accès à divers produits d'investissement basés sur le crédit. Contrairement à de nombreuses plateformes P2P classiques, Debitum se concentre non seulement sur les crédits à la consommation, mais surtout sur le financement des entreprises, les crédits garantis et les produits d'investissement structurés.
La plateforme fait actuellement la promotion de rendements pouvant atteindre 15 % par an. und ist als regulierte Investmentplattform in der EU positioniert. Debitum selbst hebt hervor, dass die angebotenen Investments von Finanzexperten ausgewählt werden und dass es sich um regulierte Investmentmöglichkeiten handelt.
Pour les investisseurs, Debitum est particulièrement intéressant car la plateforme couvre désormais des domaines de financement très spécialisés. Ceux-ci comprennent, entre autres :
- Financement d'entreprise
- Financement de créances
- actifs agricoles
- Zones forestières et sylvicoles
- Investissements proches de la valeur du bien
- Produits d'investissement à court et moyen terme
C'est précisément ce mélange qui rend Debitum personnellement plus intéressant pour moi que certaines plateformes P2P classiques, où l'on investit souvent uniquement dans d'innombrables petits crédits à la consommation.
Qu'est-ce que le LFDF ?
LFDF signifie Fonds de développement forestier letton. Derrière cela se trouve un financier forestier letton spécialisé dans l'achat, le développement et la valorisation de surfaces forestières.
En termes simples, LFDF achète des terrains forestiers ou des terres potentiellement forestières en Lettonie, les détient ou les développe, puis cherche à générer des revenus grâce à l'exploitation forestière, à l'appréciation de la valeur ou à la revente.
Le modèle économique n'est donc pas simplement basé sur un crédit anonyme sans substance, mais sur des actifs réels. Derrière les financements se trouvent des surfaces forestières, des terrains et des actifs forestiers.

C'est aussi ce qui m'attire particulièrement dans le LFDF. La forêt est un véritable bien tangible. Elle ne disparaît pas du jour au lendemain. Les arbres continuent de pousser, le bois reste une matière première recherchée et la valeur des terrains peut augmenter à long terme.
Bien sûr, cela ne signifie pas qu'un tel investissement est automatiquement sûr. Mais comparé à de nombreux prêts P2P non garantis, le modèle de base me paraît beaucoup plus concret.
Pourquoi les zones forestières lettones sont si intéressantes
La Lettonie et le pays baltes dans leur ensemble sont particulièrement intéressants pour les investissements forestiers. La région dispose de vastes zones forestières, d'une économie du bois forte et, par rapport à de nombreux pays d'Europe occidentale, de prix des terrains encore plus avantageux.
Debitum décrit l'industrie forestière lettone comme un secteur aux coûts fonciers et de main-d'œuvre relativement bas, à forte capacité d'exportation et à la demande croissante en Europe.
C'est un point intéressant. Car si les prix des terres dans les pays baltes sont plus bas, alors que les prix du bois sont davantage liés aux marchés internationaux, cela peut générer des marges attrayantes. C'est précisément cette différence qui rend le modèle économique des investisseurs forestiers en Lettonie intéressant.
La forêt en tant que classe d'actifs possède également certaines propriétés qui plaisent à de nombreux investisseurs :
- La forêt est un actif réel.
- Le bois continuera d'être utilisé à long terme.
- Les arbres poussent indépendamment des cours de la bourse.
- Les terres sont limitées.
- La foresterie peut bénéficier de l'inflation.
- La classe d'actifs n'est pas directement corrélée aux marchés boursiers.
Cela semble très intéressant dans un premier temps. Néanmoins, il ne faut pas oublier : un investissement forestier via une plateforme P2P n'est pas la même chose que l'achat direct d'un terrain forestier. Les investisseurs chez Debitum n'investissent pas directement dans des parcelles forestières individuelles, mais dans des financements structurés ou des notes liées au modèle commercial de LFDF.
Et c'est précisément pour cela qu'il ne faut pas seulement regarder la forêt, mais aussi la structure de financement, l'endettement, la liquidité et la solvabilité de l'emprunteur.
Les chiffres actuels de LFDF : forte croissance en 2025
LFDF est devenu particulièrement intéressant grâce aux chiffres publiés pour l'année 2025. En février 2026, Debitum a publié un compte rendu de LFDF, citant des chiffres de croissance significatifs.
Selon Debitum, LFDF a connu une forte croissance opérationnelle en 2025 dans le secteur forestier baltique. Sur la base de données financières non auditées au 31 décembre 2025, l'actif total de LFDF a augmenté pour atteindre environ 43,9 millions d'euros. L'année précédente, cette valeur était encore d'environ 9,3 millions d'euros. Les capitaux propres ont augmenté d'environ 1,48 million d'euros environ 3,06 millions d'euros. Le bénéfice net s'élevait à environ 1,58 million d'euros.
C'est déjà une énorme évolution. L'augmentation du patrimoine total en particulier montre à quel point LFDF a progressé en 2025.
Encore plus intéressant est le point de vue sur les surfaces forestières acquises. Selon Debitum, LFDF a acheté plus de 6,430 hectares de forêt en tout 659 objets du bois.
Ce n'est plus une petite activité secondaire, mais un portefeuille forestier en croissance très dynamique.
La croissance semble bien, mais elle comporte aussi des risques
Aussi positifs que ces chiffres puissent sembler à première vue, il ne faut pas s'en réjouir aveuglément. Une croissance très forte est toujours à double tranchant.
D'un côté, cela démontre que LFDF a accès à de nombreux projets, qu'elle est en pleine expansion et qu'elle perçoit apparemment des opportunités intéressantes sur le marché. D'un autre côté, une forte croissance implique souvent un besoin de financement élevé.
Lorsqu'une entreprise achète de nouvelles zones forestières, elle a besoin de capital. Ce capital provient en partie d'investisseurs Debitum. Cela peut bien fonctionner tant que les terrains ont de la valeur, que les ventes réussissent, que la liquidité est disponible et que les nouveaux financements peuvent être gérés correctement.
Cela devient problématique lorsque l'expansion est trop rapide, lorsque les évaluations sont trop optimistes ou lorsque le remboursement des financements antérieurs dépend trop fortement de nouveaux financements.
C'est précisément pour cela que LFDF n'est pas, pour moi, un investissement de base conservateur, mais plutôt un investissement spécialisé à haut rendement avec un risque accru.
Mon nouvel investissement : 3 000 euros chez Debitum en LFDF
J'ai profité de la situation actuelle pour réinvestir sur Debitum. Concrètement, j'ai ajouté 3 000 Euros mis en place et en profitant de la promotion du cashback.
Pour moi, c'était une décision consciente. Je trouve le sujet des surfaces forestières intéressant, les taux d'intérêt sont attrayants et le cashback améliore encore le rendement effectif.
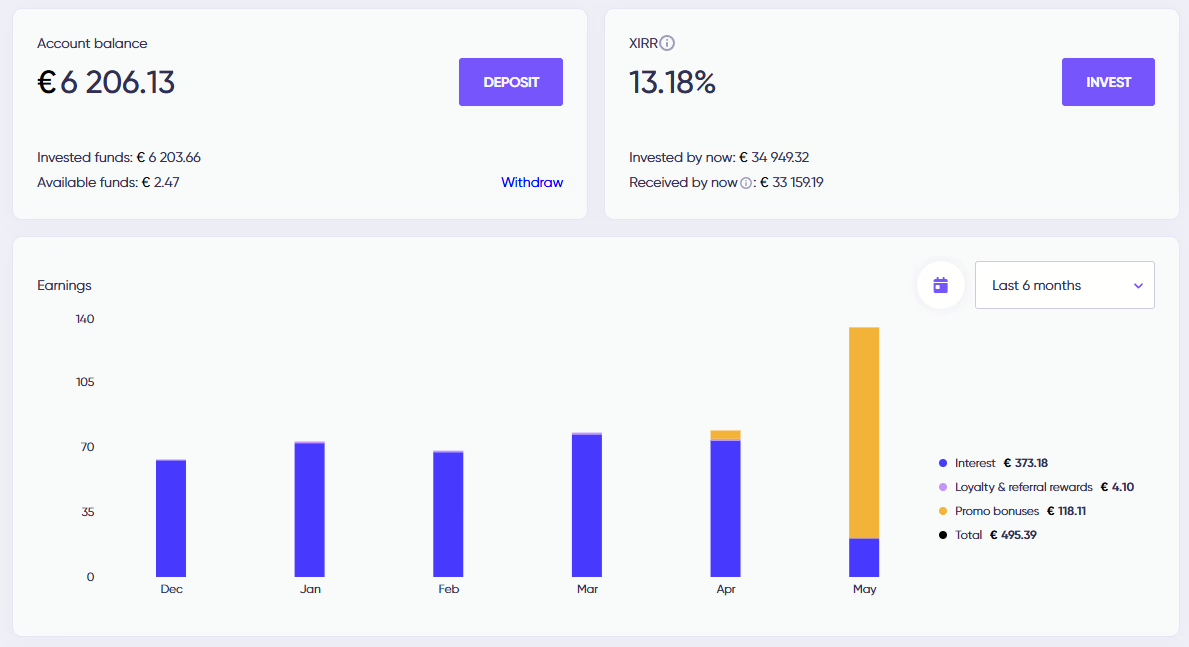
Ce qui est important cependant : Je n'investis pas dans ce genre de chose parce que je la considère comme absolument sûre. J'investis parce que je trouve le rapport rendement-risque intéressant et parce que LFDF est pour moi un complément passionnant dans le domaine du P2P.
C'est justement dans ce genre d'actions qu'il faut faire attention à ne pas se laisser tenter uniquement par le bonus. Le cashback est agréable, mais il ne devrait jamais être la seule raison d'un investissement. La qualité de l'investissement réel reste toujours déterminante.
L'actuelle promotion de cashback chez Debitum
Chez Debitum, il y a eu récemment de nouvelles promotions de cashback sur certains actifs. Pour LFDF et Baltic Terra, des promotions ont été communiquées, permettant aux investisseurs de recevoir un cashback supplémentaire en fonction de l'actif et de la durée.
Selon les aperçus des bonus actuels, cela se déroule jusqu'au 31 mai 2026 une action pour les notes LFDF et Baltic Terra d'une durée d'au moins six mois. Le cashback sera accordé sur les actifs portant un badge cashback jaune.
Il est particulièrement intéressant de noter que le cashback est calculé en fonction de la durée du contrat. Cela signifie que pour des durées plus longues, le bonus absolu est plus élevé.
Un exemple simple :
Si elle 1 % par an de cashback et il y en a dans un actif avec 3 ans de validité investiert, ergibt das rechnerisch 3 % Cashback sur le montant investi.
Bei 3 000 euros d'investissement 3 % de cashback, ce serait tout de même 90 Euros de bonus.
C'est bien sûr un avantage qui s'ajoute aux intérêts habituels. Si un actif offre, par exemple, des intérêts de 13 %, 14 % ou 15 % et qu'un cashback est versé en plus, le rendement effectif peut augmenter sensiblement la première année ou sur toute la durée du placement.
Pourtant, le même principe s'applique ici : le cashback est un bonus, pas un filet de sécurité.
Pourquoi les promotions de cashback sont attrayantes pour les investisseurs
Les promotions de cashback sont populaires dans le domaine du P2P car elles augmentent directement le rendement. Contrairement aux intérêts classiques, qui sont généralement versés sur des mois ou des années, le cashback est souvent crédité très rapidement, voire immédiatement.
Pour les investisseurs, cela présente plusieurs avantages :
Le bonus est directement visible. Le rendement effectif augmente. Surtout pour les durées plus longues, le cashback peut être très perceptible. Et ceux qui voulaient de toute façon investir obtiennent une incitation supplémentaire.
Mon investissement de plus de 3 000 euros avait exactement ce but : je voulais de toute façon continuer à développer Debitum et LFDF et j'ai donc saisi l'occasion pour obtenir du cashback supplémentaire.
Mais je ne recommanderais pas d'investir de l'argent quelque part uniquement à cause d'une promotion. Ce serait un peu comme acheter un produit cher simplement parce qu'il y a une réduction de 10 %, alors qu'on n'en a en réalité pas besoin.
Le cashback est sympa. La qualité d'investissement réelle est plus importante.
Quels rendements sont possibles avec LFDF ?
Debitum promeut la plateforme en général avec des rendements allant jusqu'à 15 % par an.
Par le passé, les actifs LFDF ont eux aussi souvent affiché des rendements à deux chiffres. C'est précisément ce qui les rend si attractifs aux yeux de nombreux investisseurs. Alors que les produits classiques de placement à court terme ou obligataires offrent des rendements nettement inférieurs, des taux de 12 %, 13 %, 14 %, voire 15 %, semblent naturellement très séduisants.
Mais il faut toujours se poser la question : pourquoi quelqu'un paie-t-il des taux d'intérêt aussi élevés ?
La réponse est relativement simple : parce que le risque est plus élevé et parce que LFDF a besoin de capitaux pour sa croissance, ses acquisitions et ses activités opérationnelles.
Les taux d'intérêt élevés ne sont donc pas automatiquement un cadeau pour les investisseurs, mais une prime de risque.
Cela ne signifie pas que l'investissement est mauvais. Cela signifie simplement qu'il faut le replacer dans son contexte.
Points positifs du LFDF
De mon point de vue, il y a plusieurs points qui plaident en faveur de LFDF.
Premièrement, le modèle économique repose sur des actifs réels et tangibles. Il s'agit de surfaces forestières, de terrains et d'actifs forestiers. C'est plus concret que de nombreux autres financements P2P.
Deuxièmement, le marché est en croissance. La forêt, le bois et les terres agricoles restent des sujets d'actualité à long terme. En Europe en particulier, le bois est une matière première importante pour la construction, l'énergie, les meubles, les emballages et de nombreux autres domaines.
Troisièmement, LFDF a déjà effectué des remboursements. Debitum a signalé en mai 2025 une note LFDF entièrement remboursée concernant 100 000 euros, intérêts compris. Ce billet avait une durée de trois mois et était rémunéré à un taux de 9 % par an.
Quatrièmement, Debitum fournit régulièrement des mises à jour et s'efforce de rendre le modèle d'affaires plus transparent. Ceci est particulièrement important pour un fournisseur spécialisé.
Cinquièmement, le rendement est très élevé par rapport à de nombreuses autres classes d'actifs. Ceux qui sont prêts à prendre des risques peuvent obtenir ici un rendement courant attractif.
Points critiques et risques de LFDF
Aussi passionnant que soit LFDF, il y a aussi quelques points critiques qu'il ne faudrait pas minimiser.
Le point le plus important est la très forte croissance. Une augmentation de l'actif total d'environ 9,3 millions d'euros à environ 43,9 millions d'euros en l'espace d'un an est impressionnante, mais aussi agressive.
Une entreprise en pleine croissance doit avoir une parfaite maîtrise de ses processus, de ses évaluations, de son financement et de sa planification de trésorerie. Plus un modèle économique prend de l'ampleur rapidement, plus le risque d'erreurs augmente.
Deuxièmement, des discussions portent sur les valorisations, les sociétés affiliées et les conflits d'intérêts potentiels. Des analyses critiques ont été publiées au sein de la communauté P2P, remettant en question, entre autres, les prix d'achat, les transactions avec des parties liées et la valeur réelle des actifs.
Troisièmement, le remboursement des obligations dépendra, en fin de compte, de la capacité de LFDF à générer ou à refinancer des liquidités suffisantes. Bien que les forêts aient de la valeur, elles ne sont pas toujours liquides à court terme. Un terrain forestier ne peut pas être converti en espèces aussi rapidement qu'une action cotée en bourse.
Quatrièmement, des facteurs externes peuvent jouer un rôle. Ceux-ci comprennent les prix du bois, les réglementations, les contraintes environnementales, les taux d'intérêt, la demande de terres forestières et l'évolution économique générale.
Cinquièmement, il existe un risque de plateforme. Les investisseurs investissent via Debitum. Même si Debitum est réglementé, la plateforme reste un facteur supplémentaire dans la structure.
Mon évaluation honnête : passionnant, mais pas une promenade de santé
Je trouve LFDF vraiment intéressant. Sinon, je n'aurais pas réinvesti 3 000 euros.
Mais je ne qualifierais pas cet investissement de sûr. Pour moi, il s'agit plutôt d'un investissement spécial à haut potentiel au sein du portefeuille P2P.
Ce que j'aime :
- L'histoire est palpable.
- Les forêts sont de véritables actifs tangibles.
- Les rendements sont élevés.
- Le cashback améliore le rendement effectif.
- Le modèle d'affaires est plus intéressant que les crédits à la consommation classiques.
- LFDF s'est fortement développé en 2025.
- Il existe des informations régulières et des chiffres publiés.
Ce qui me rend prudent :
- La croissance est très rapide.
- L'endettement et le refinancement doivent être pris en compte.
- Les évaluations des actifs sont cruciales.
- Il faut prendre au sérieux les critiques de la communauté.
- Des rendements élevés impliquent toujours un risque plus élevé.
- Le bois ne se liquide pas automatiquement rapidement.
Je ne vois donc pas le LFDF comme un substitut à l'épargne liquide, ni comme un élément obligataire sûr, et encore moins comme un investissement sans risque. Pour moi, c'est un complément avec une opportunité de rendement attrayante.
Debitum par rapport aux plateformes P2P classiques
Par rapport à de nombreuses plateformes P2P classiques, je trouve Debitum plus intéressant actuellement, car la plateforme met davantage l'accent sur les actifs réels et le financement des entreprises.
Sur de nombreuses plateformes de crédit à la consommation, vous investissez en fin de compte dans des prêts à des particuliers, des garanties de rachat et des prêteurs dont le modèle économique est souvent difficile à évaluer. Chez Debitum, il existe bien des risques, mais certains actifs me semblent plus tangibles.
LFDF en est un bon exemple. Je peux au moins comprendre le modèle économique : acheter, développer, gérer, vendre ou valoriser des surfaces forestières.
C'est plus agréable pour moi qu'un portefeuille de crédit totalement abstrait sur un marché de consommation quelconque.
Néanmoins, il ne faut pas se laisser tromper : ce n'est pas parce qu'un actif est réel que l'investissement est automatiquement sûr. Les biens immobiliers, les terres agricoles ou les forêts peuvent également être mal évalués, mal financés ou difficiles à vendre.
LFDF pourrait intéresser qui ?
LFDF pourrait intéresser les investisseurs déjà expérimentés dans les investissements P2P et recherchant délibérément des placements spécialisés à rendement plus élevé.
En mon sens, le sujet convient plutôt aux investisseurs qui :
- Comprendre les risques du P2P
- ne pas mettre tout son argent sur une plateforme
- être capable de situer les rendements élevés de manière réaliste
- Ne confondez pas le cashback avec une garantie.
- Prêt à travailler avec des rapports et des chiffres
- Trouver des investissements proches de la valeur intrinsèque intéressants
- vous souhaitez diversifier votre portefeuille
À mon avis, le LFDF ne convient pas aux investisseurs qui recherchent une sécurité absolue, qui ont besoin de leur argent à tout moment à court terme ou qui deviennent immédiatement nerveux face aux fluctuations de cours et aux nouvelles critiques.
Ma stratégie pour Debitum et LFDF
Personnellement, je considère Debitum et LFDF comme des ajouts. Je n'y investis pas tout mon capital P2P, mais je trouve la plateforme suffisamment intéressante pour l'utiliser activement.
Mon nouvel investissement de 3 000 Euros est un montant que j'ai délibérément fixé. Assez important pour que les intérêts et le cashback soient rentables. Mais pas si important qu'un problème chez LFDF mettrait en péril l'intégralité de mon portefeuille.
C'est précisément là le point le plus important pour moi dans les investissements P2P : ne jamais mettre tous ses œufs dans le même panier.
Même si un fournisseur semble intéressant, que les chiffres sont bons et que le rendement est élevé, il faut toujours diversifier.
Conclusion : LFDF sur Debitum reste intéressant, mais les investisseurs doivent rester vigilants
Debitum Investments et LFDF sont actuellement parmi les sujets les plus passionnants pour moi dans le domaine du P2P européen. Le fonds forestier letton combine des rendements élevés et une approche basée sur des actifs réels. Les terres boisées, le bois, la terre et la sylviculture sont plus tangibles que de nombreuses autres constructions P2P.
Les chiffres actuels pour 2025 indiquent une forte croissance. L'actif total a considérablement augmenté, les capitaux propres ont été augmentés, le bénéfice s'est avéré positif et LFDF a acquis des milliers d'hectares de forêt.
En même temps, il ne faut pas ignorer les risques. La croissance est très dynamique, le financement exigeant et la communauté discute de questions légitimes concernant la valorisation, la structure et les conflits d'intérêts.
J'ai investi à nouveau et davantage 3 000 Euros installé. Bien sûr, j'ai volontiers profité du cashback. LFDF me convient actuellement comme apport à rendement élevé dans mon portefeuille P2P.
Ma conclusion personnelle est donc :
Debitum et LFDF sont passionnants, génèrent des rendements élevés et sont adossés à des actifs réels. Mais cela reste un investissement à risque accru. Ceux qui investissent ici ne devraient pas seulement se concentrer sur les intérêts et le cashback, mais suivre régulièrement l'évolution de LFDF, les rapports, les remboursements et les éventuels points de critique.
Pas de conseil en investissement, juste mon expérience personnelle et mon évaluation. Chaque investisseur doit vérifier lui-même si un tel investissement correspond à sa propre stratégie et à sa tolérance au risque.
Zuletzt aktualisiert am 18. mai 2026



aucun commentaire trouvé