Reembolsos de InRento 2026: Qué ha cambiado exactamente
Los retrasos en los pagos de los préstamos P2P son un tema que puede preocupar a cualquier inversor. La plataforma InRento ha publicado recientemente información sobre pagos atrasados para ayudar a los inversores a comprender mejor los diferentes estados y sus consecuencias. Este artículo examina los procesos comunicados por InRento y los evalúa críticamente para proporcionar a los inversores una imagen más clara de los riesgos y la gestión en la plataforma.
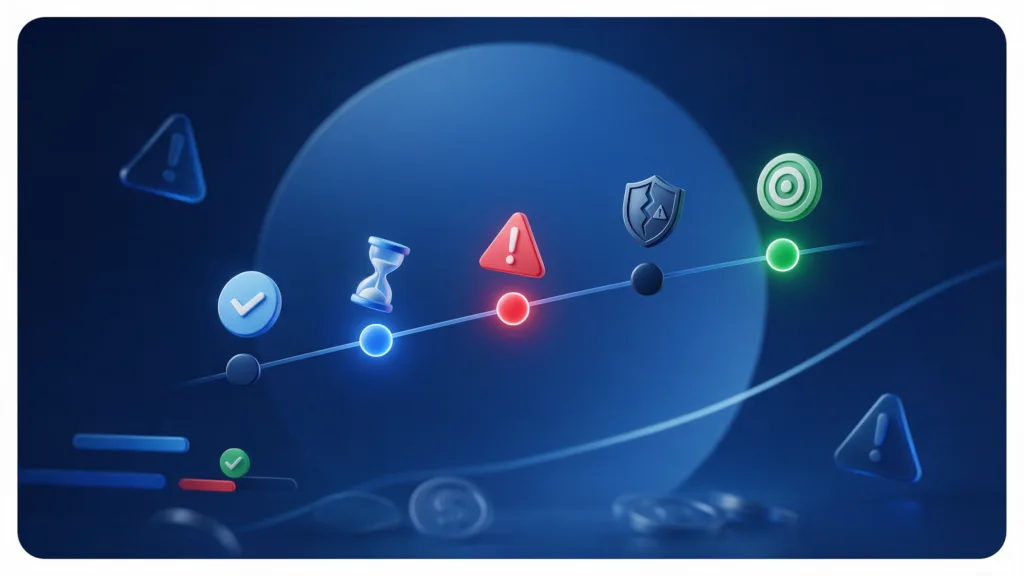
- InRento distingue varias etapas de retrasos en los pagos: desde el período de gracia hasta el impago de intereses y capital, pasando por un „Default“ formal y la posterior „In recovery“ (recuperación).
- En caso de retraso en el pago, se aplican tarifas adicionales del 0,2% diario sobre el importe vencido. Los inversores se benefician de una parte de los intereses (0,1%), mientras que la plataforma recibe una parte para gastos administrativos (0,1%).
- Un „Default“ no significa necesariamente una pérdida total, sino que a menudo inicia acciones legales para asegurar los fondos de los inversores, por ejemplo, mediante la realización de garantías.
- La recuperación („In recovery“) puede ser un proceso largo que puede durar meses o incluso años.
- InRento informa a los inversores por correo electrónico y en la sección de noticias de la página del proyecto sobre el estado de los retrasos en los pagos.
Comprensión de los estados de retraso en los pagos en InRento
Cuando un prestatario no realiza sus pagos a tiempo, el préstamo afectado en InRento pasa por varias fases que deben comunicarse claramente a los inversores. El objetivo es crear transparencia y permitir a los inversores evaluar la situación de su inversión.
„Late – grace period“ (Retraso – período de gracia)
Esta fase se produce cuando un pago tiene menos de 14 días de retraso. Durante este tiempo, los proyectos aún no se registran oficialmente como „retrasados“ en las estadísticas. Un ejemplo: un pago mensual de intereses de 100 euros vencería el día 5, pero se realiza el día 10. El pago tiene, por lo tanto, 5 días de retraso. Durante este tiempo, se aplican tarifas diarias: el 0,1% del importe vencido se destina a los inversores como compensación, y otro 0,1% cubre los gastos administrativos por la gestión del retraso.
„Late interest“ (Intereses atrasados)
Si el retraso en un pago de intereses supera el límite de 14 días, se clasifica como „Late interest“. La tarifa diaria del 0,1% del importe vencido sigue fluyendo a los inversores, menos las tarifas administrativas. En esta fase, InRento intensifica el contacto con el prestatario, revisa sus planes de pago y, si es necesario, solicita información financiera o requerimientos formales de pago.
„Late principal“ (Amortización atrasada)
Si no solo los intereses, sino también el reembolso del capital invertido (principal) tienen más de 14 días de retraso, se marca como „Late principal“. Las tarifas diarias se calculan entonces sobre la base del importe de capital vencido. Es importante entender que los pagos de intereses y capital pueden considerarse por separado. Por lo tanto, un prestatario podría pagar intereses mientras la amortización ya está vencida. El pago de intereses también puede continuar sobre el capital pendiente, según lo estipulado en el contrato de préstamo.
„Default“ (Impago)
Se alcanza un „Default“ cuando un préstamo cumple uno de los criterios de impago definidos por InRento. Esto puede ocurrir, por ejemplo, si una obligación de préstamo esencial tiene más de 90 días de retraso o si InRento, a su propia discreción, considera que el prestatario no puede reembolsar completamente sin medidas adicionales, como la ejecución de garantías. Una condición importante para la regla de los 90 días es que el importe vencido debe ser de al menos 20.000 euros, a menos que el 4% del importe total del préstamo supere este valor. Un „Default“ no significa automáticamente una pérdida para los inversores. Más bien, puede dar lugar al inicio de medidas de ejecución forzosa para proteger los derechos de los inversores. El reembolso completo del capital invertido aún puede ser posible, por ejemplo, mediante la venta de la propiedad hipotecada.
„In recovery“ (En recuperación)
Este estado se alcanza cuando el acuerdo de préstamo ha terminado y se han iniciado pasos formales para la recuperación de la deuda. Esto puede definirse mediante una orden judicial o la contratación de un agente judicial. InRento asume la gestión del proceso de recuperación en nombre de los inversores. La recuperación puede tomar varias formas, incluyendo la negociación de planes de pago, la colaboración con servicios de cobro especializados o la ejecución de hipotecas sobre bienes inmuebles. Dado que los préstamos en InRento suelen estar garantizados por derechos de prenda de primer rango sobre bienes inmuebles, los inversores tienen derechos prioritarios sobre los ingresos de la venta de las garantías. Sin embargo, la recuperación de fondos puede tardar meses o años. Los importes cobrados se distribuyen proporcionalmente a los inversores después de deducir las tarifas y los costes.
Comunicación y protección del inversor
InRento se compromete a mantener informados a los inversores sobre los retrasos en los pagos. Esto se hace por correo electrónico y a través de la sección de noticias en la página de cada proyecto. Las actualizaciones deben proporcionar información detallada sobre qué pagos se han realizado, qué está pendiente, qué información se tiene del prestatario, qué medidas está tomando InRento y cuáles son los próximos pasos. Para recibir esta información, los inversores deben asegurarse de que la comunicación del boletín esté activada en la configuración de su cuenta.
Clasificación crítica y comparación
Las etapas de retraso en los pagos descritas por InRento ofrecen una estructura clara para clasificar los problemas. La distribución de las tarifas diarias del 0,2% (0,1% para los inversores, 0,1% para la plataforma) parece justa a primera vista, ya que prevé tanto una compensación por el retraso como una cobertura de los gastos administrativos para InRento. Sin embargo, es fundamental cuestionar la eficacia de las medidas de InRento en cada fase y la transparencia de la estructura de tarifas en detalle. El hecho de que un „Default“ no signifique automáticamente una pérdida es un punto importante, pero no puede eliminar por completo la incertidumbre para los inversores. La duración de los procedimientos de recuperación puede ser considerable y vincular el capital invertido durante mucho tiempo.
En comparación con las advertencias de riesgo generales para las inversiones P2P, que a menudo se refieren de forma genérica a la posibilidad de impagos y la importancia de las garantías, InRento va un paso más allá con sus mensajes de estado detallados. Esto permite una consideración más diferenciada de los riesgos en la plataforma. Los préstamos inmobiliarios ofrecidos en InRento suelen estar garantizados por derechos de prenda sobre bienes inmuebles, lo que puede ofrecer un mayor nivel de seguridad en comparación con los préstamos sin garantía. Sin embargo, persiste el riesgo de que el valor de la propiedad en caso de ejecución hipotecaria no sea suficiente para cubrir todas las reclamaciones.
La información disponible en la plataforma, como las Hojas de Información Clave para el Inversor y las advertencias de riesgo, es esencial para una decisión de inversión informada. La información sobre retrasos en los pagos presentada aquí debe considerarse como un complemento a estos documentos fundamentales.
Para los inversores que ya están involucrados en la plataforma o que están considerando hacerlo, es aconsejable familiarizarse con los diferentes escenarios de retrasos en los pagos. Esto ayuda a reaccionar con sensatez en caso de emergencia y a establecer expectativas realistas. El desglose detallado de los mensajes de estado en InRento es un paso importante para hacer que la complejidad de los impagos de préstamos sea más tangible para los inversores.
Las inversiones en préstamos P2P conllevan riesgos. Existe la posibilidad de que pierda una parte o la totalidad de su capital invertido. Los reembolsos y los rendimientos no están garantizados y las inversiones no están protegidas por un seguro de depósitos. Antes de cada inversión, lea la Hoja de Información Clave para el Inversor del proyecto y nuestra evaluación de riesgos.